利率升跌時,應選短期定存還是鎖定較長年期?
本文目錄
如果你手上有筆閒錢想擺定存,最常問起嘅一條問題係:我應該做 3 個月,定係 1 年呢?
要選擇做幾長定期,我哋可以思考兩樣嘢:
- 呢筆錢幾時要用。
- 你預計利率會向邊個方向行:會繼續升,定已經到頂、開始跌。
預計短期內要用錢的話,當然不可以做長年期的定期存款。
而利率走向,短期其實連專家都未必估到,不過長周期卻有跡可尋。一般預期銀行開始加息後,會展開加息周期,利率會向上調整幾次。
相反地,減息一次後,市場又會預期展開減息周期,利率會向下調整幾次。我哋要靈活變動,應對情況。
定存利率經常變,點樣選擇最著數?
前文提到,利率走向有三種:加息,減息,不加不減。
如果好確認係加息或減息,全數選擇「短期」或「長期」即可。但如果無法估計的話,採用「定存階梯」係一種折衷方法。
「定存階梯」即係筆錢分成幾份,一部份做短定期,另一份做長定期。唔使一次押晒一邊。好處係如果加息,平均計仍然可以提升定存回報。但當然會被「長定期」的部份拉低了一點。
| 做短期(例如 3 個月) | 鎖長年期(例如 12 個月) | 定存階梯 | |
|---|---|---|---|
| 預期加息 | 續期時下一筆享受更高利率 | 已鎖住,中途加息冇份 | 短期部份仍可跟隨加息,拉高總體回報 |
| 預期減息 | 續期時息口會跟住跌,回報立即減低 | 已鎖定利率,一年後再算 | 長期部份已鎖定較高利率,托起總體回報 |
| 不加不減 | 保持回報。但到期後遇上減息,下一筆回報立即減低 | 開立定存後才加息,無法「上車」提升回報 | 每格到期先判斷,唔使一次押晒 |
預期利率上升時:做 3 個月短期
如果你認為利率會繼續升,短期存期一般嚟講有利。每次到期後,即可按新利率再存過,息口即時更新;緊貼最新利率。
不要自動續期
千萬唔好使用「自動續期」。一筆定期可以設立「到期指示」,如果你選了「本息續存」或「提取利息,本金續存」,銀行會用到期嗰日嘅牌價自動續期,一般來講,牌價利率只有零點幾厘。
網上討論區有個帖文講,原本預計續期後可以有 3 厘,點知變咗得返 0.15 厘……
「新資金優惠」
現時香港銀行生態,高息的定期存款都係以「新資金優惠」方式提供。每間銀行的新資金定義都唔同,呢方面讀者需要留意。
預期利率見頂回落時:做 12 個月長期
如果你認為利率已經到頂、開始跌,鎖長年期一般嚟講有利。
在高位鎖定息率,中途利率跌落嚟都唔受影響。但記住只有唔使動嘅錢(閒錢)先好做長年期的定存。
點解要鎖?上一次減息周期,一年間嘅息率可以相差很遠:
一年半,定存利息下跌了接近一半。
預期利率見頂回落嗰陣,趁高位鎖定長年期,先至唔使之後逐季跟住啲息一齊跌。
估唔到利率方向時:用「定存階梯」
如果市場消息紛亂,估唔到利率會升定跌,可以採用「定存階梯」策略,將筆錢分開幾份。每次到期時再判斷,唔使一次押晒一邊。
假設例子:你有 HK$300,000 閒錢,可以分成三份:
| 金額 | 存期 | 到期點處理 | |
|---|---|---|---|
| 第一份 | HK$100,000 | 3 個月 | 到期再判斷:覺得利率仲會升,續做 3 個月;覺得見頂回落,轉做 12 個月 |
| 第二份 | HK$100,000 | 6 個月 | 同一做法 |
| 第三份 | HK$100,000 | 12 個月 | 坐足一年,鎖住開存時嘅息 |
咁樣每 3 個月左右有一筆到期:有錢周轉之餘,又唔使一次 lock 實哂。加息的話,剛到期的資金可以跟進做 3 個月定期;如果進入減息階段,則可以改做 1 年長定期,保持靈活。
不過階梯唔會令你賺多啲利息,主要分散押錯方向嘅影響。
- 如果加息:短期部份仍可跟隨加息,拉高總體回報。
- 如果減息:長期部份已鎖定較高利率,托起總體回報。
參考過去的息率週期
我哋不妨以真實數據計一計上文提及的方法,產生出來的效果。
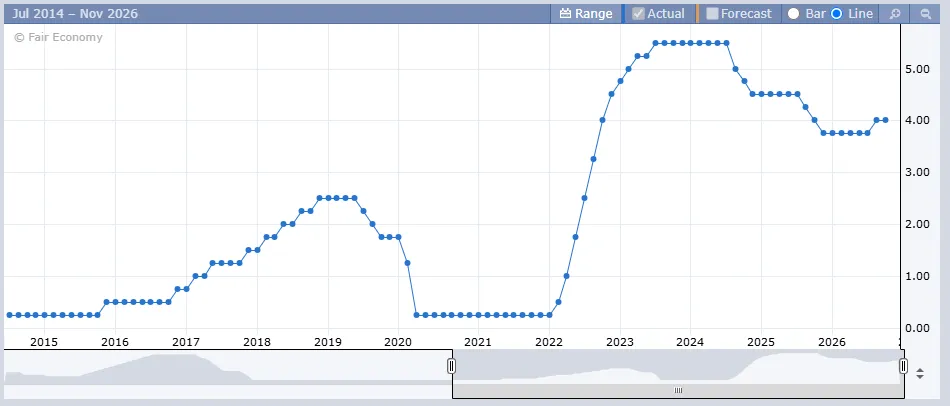
美國利率走勢(2014 年 7 月至 2026 年 11 月)。資料來自:Fair Economy
當時銀行的定存利率
Yieldooo 從網上找回過去富邦銀行(香港)的定期存款優惠,與美息對照一下。
定存息率以「港元 50 萬以上」,「美元 30,000 / 65,000* 或以上」的最高等級來參考。 *2023 年至 2024 年中最高等級為美元 30,000 或以上,2024 年 9 月起最高等級為美元 65,000 或以上
* 2022 年的新資金優惠屬『分行開立優惠』,門檻為等值港元 50 萬或 100 萬以上(每次不同),當時未有『手機 App 開立優惠』;其餘各期的利率,屬『手機 App 開立優惠』;當中 2023 年至 2024 年中屬新資金優惠,2024 年 9 月起改為不論新舊資金。
| 頁面標示日期 | 美息(上限,厘) | 3 個月港元(厘) | 12 個月港元(厘) | 3 個月美元(厘) | 12 個月美元(厘) |
|---|---|---|---|---|---|
| 2022-07-29* | 2.50 | 2.4 | 3.1 | 3.1 | 3.6 |
| 2022-09-23* | 3.25 | 3.1 | 3.7 | 3.7 | 4.3 |
| 2022-12-01* | 4.50† | 4.6 | 5.1 | 4.6 | 5.1 |
| 2023-02-28 | 5.00 | 3.6 | 3.6 | 4.8 | 4.8 |
| 2023-05-24 | 5.25 | 3.9 | 3.9 | 4.9 | 4.9 |
| 2023-09-29 | 5.50 | 4.8 | 4.8 | 5.1 | 5.1 |
| 2023-11-27 | 5.50 | 4.9 | 4.6 | 5.3 | 5.1 |
| 2024-03-05 | 5.50 | 4.4 | 4.0 | 5.2 | 4.7 |
| 2024-05-30 | 5.50 | 4.15 | 4.15 | 5.3 | 5.0 |
| 2024-09-11 | 5.00‡ | 3.5 | 3.5 | 4.6 | 4.4 |
| 2024-12-19 | 4.50 | 3.8 | 3.2 | 4.4 | 4.1 |
| 2025-01-24 | 4.50 | 3.7 | 3.2 | 4.15 | 4.1 |
| 2025-03-17 | 4.50 | 3.4 | 3.1 | 4.1 | 3.95 |
| 2025-05-23 | 4.50 | 1.6 | 2.1 | 4.3 | 3.9 |
| 2025-08-21 | 4.50 | 2.0 | 2.0 | 4.2 | 3.8 |
| 2025-12-12 | 3.75 | 2.9 | 2.6 | 3.9 | 3.5 |
† 2022-12-01 嗰行嘅美息 4.50 厘,係就近配對 2022-12-14 公布嗰個數字;12 月 1 日當日生效緊嘅上限其實係 4.00 厘,加息係 12 月 14 號先公布。 ‡ 2024-09-11 嗰行嘅美息 5.00 厘,係就近配對 2024-09-18 公布嗰個數字;9 月 11 號當日生效緊嘅上限係 5.50 厘,減息係 9 月 18 號先公布。
兩者嘅關係
可以見到銀行定存優惠嘅升降,方向大致跟住美息。所以美國觀察息率週期相當重要。
加息週期
2022 至 2023 年 7 月利率上升期:
每次都做 3 個定期的話,下一次再做時,息口會跟住升。如果做了一年期,要在 2024 年才可以在下一筆享受高利息。
用返上表富邦嘅利率計一次:以 2023 年 2 月尾做起點、一年為期,每個方法用 HK$300,000 計(單息;續做嗰陣用最接近嗰期公布嘅利率):
| 方法 | 點做 | 一年利息 |
|---|---|---|
| 每次做 3 個月 | 三份都做 3 個月、四季續做(3.6 → 3.9 → 4.8 → 4.9 厘) | HK$12,900 |
| 定存階梯 | 一份續做 3 個月(HK$4,300)、一份做 6 個月再續(3.6 → 4.8 厘,HK$4,200)、一份鎖 12 個月(HK$3,600) | HK$12,100 |
| 做 1 年 | 三份都鎖 12 個月(3.6 厘) | HK$10,800 |
從表格可見,在加息周期,做多次 3 個月短定期,得到的總利息是最多的。因為可以緊貼加息步伐。
減息週期
2024 至 2025 年利率下跌期:
做 3 個定期,每季續做,息口會跟住跌。相反,在高位做了一年期定期的話,利率鎖定在高位。到了做下一筆時才跟著下降。
用返上表富邦嘅利率再次計算:以 2023 年 11 月尾(利率見頂之後)做起點、一年為期,每個方法用 HK$300,000 計(單息;續做嗰陣用最接近嗰期公布嘅利率):
| 方法 | 點做 | 一年利息 |
|---|---|---|
| 做 1 年 | 三份都鎖 12 個月(4.6 厘) | HK$13,800 |
| 定存階梯 | 一份鎖 12 個月(HK$4,600)、一份做 6 個月再續(4.6 → 4.15 厘,HK$4,375)、一份續做 3 個月(約 HK$4,238) | 約 HK$13,213 |
| 每次做 3 個月 | 三份都做 3 個月、四季續做(4.9 → 4.4 → 4.15 → 3.5 厘) | 約 HK$12,713 |
這次計算中,在減息周期,做多次 3 個月短定期,得到的總利息是最少的。因為它緊貼了減息步伐。
從以上兩次計算可以見到,選擇做短期或長期嘅定期存款,喺唔同嘅利率走勢下面確實有差別。唔係做最長年期就一定最好。
兩個常見誤解
誤解一:存款年期愈長,年利率必然愈高
銀行每一檔年期嘅利率都會按當時情況改,並非一定係年期愈長就愈高。睇返上面富邦張定存利率表:
- 2023 年 11 月尾,3 個月係 4.9 厘,12 個月係 4.6 厘,短年期較高。
- 2022 年 12 月就相反,分行新資金優惠 3 個月 4.6 厘,12 個月係 5.1 厘。
兩個方向都出現過。所以每次都要比較一下利息。
誤解二:年利率高,成筆錢都賺嗰個息
有啲高息,淨係計筆錢嘅一部分。
2025 年 5 月底,香港經濟日報 Wealth 嘅報價一覽入面,中國建設銀行(亞洲)有個 3 個月港元定存標到 5.58 厘,好搶眼。
不過條件要同數字一齊睇:
- 嗰個息只計新資金嘅頭 10%;
- 其餘九成計每日浮息(報道引用嗰陣係 1.1 厘);
- 而且要係新嘅 Private Wealth(私人財富)客戶、新資金 HK$5,000,000 或以上先有份。
即係話,5.58 厘唔係成筆錢嘅息。用足 HK$5,000,000 入場計一次(假設浮息三個月內維持 1.1 厘):頭 10% 即 HK$500,000 計 5.58 厘,三個月利息約 HK$6,975;其餘 HK$4,500,000 計 1.1 厘,約 HK$12,375;合共約 HK$19,350。
成筆錢拉勻嚟計,相當於年息大約 1.55 厘,同標題嗰個 5.58 厘差好遠。
所以見到推廣訊息,點都要自己理解一下條款,並且計一計數。否則好容易中伏了。