兌換外幣回報更高?定存港元、美元、人民幣定存邊個實際回報高?須把兌換差價和換回港元的成本算進去
本文目錄
如果你手上有 HK$100,000 閒錢想做定期存款,港元定存做緊 2.40%。
見到銀行宣傳嘅美元定期存款年利率有 3.10%、吸引過港元,又見到兌換人民幣同時做定存又有個超高利息,甚至見到英鎊,澳紙都有非常吸引嘅利率。
好容易會心思思想將港幣換成外幣賺取更高利息。本來好簡單嘅開立定存動作,變成要選擇的決定。
表面上兌成外幣做定期好似會有賺,但實際上「利潤」可能未如預期,甚至乎會「倒蝕」。Yieldooo 和你一齊計一計數,得出結論。
兌換價日日變化,做外幣定期可能賺息蝕價
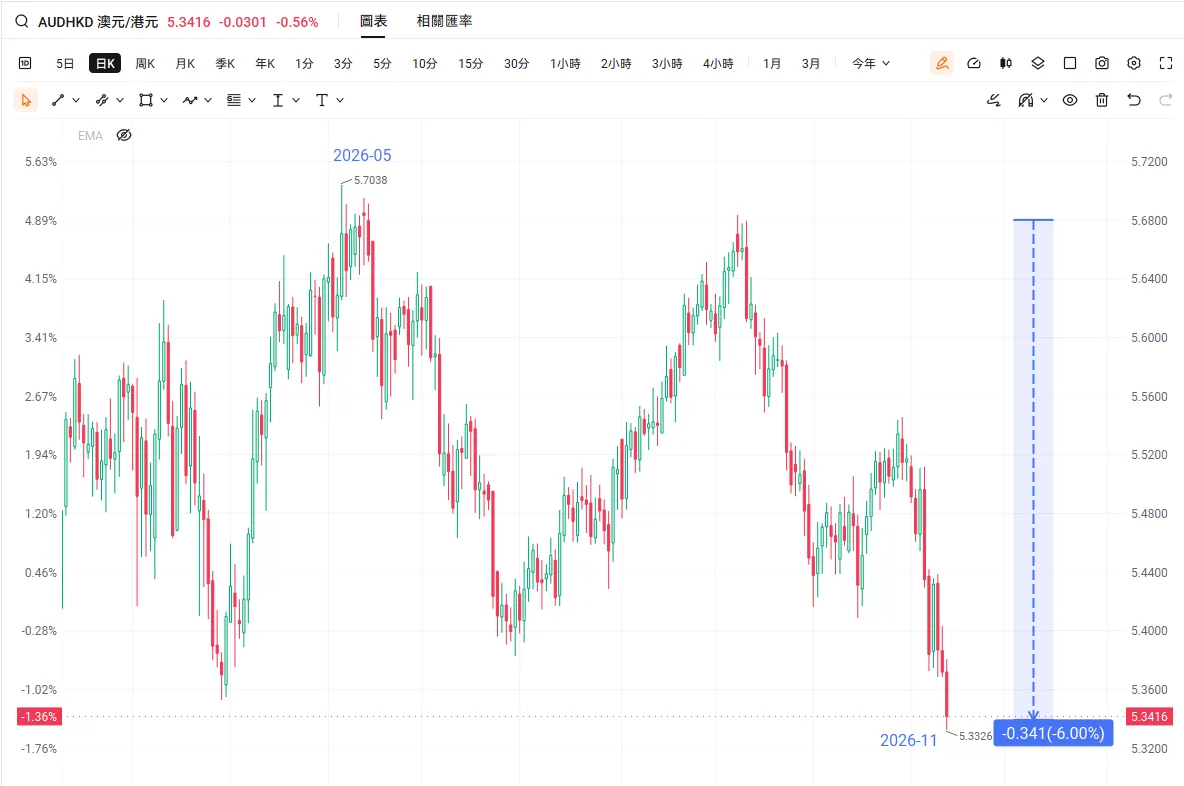
攞澳元做例子。2026 年 5 月用港元換咗澳元,做半年定期。到 11 月到期嗰陣,澳元兌港元跌咗約 6%。澳元定存年息得約 3%,半年只係賺到 1.5% 左右。換返港元嗰陣,賺嘅息唔夠冚匯價跌幅,成筆數係蝕嘅。
經銀行做外幣兌換,差價非常大
什麼是差價?
要明白點解高息外幣定存換返港元會變相少賺,首先要認識外幣兌換嘅「價差」(Spread)。
你平時去銀行兌換外幣,銀行牌價表上面永遠有兩個不同嘅價格:一個係「銀行賣出價」(客戶買入價),另一個係「銀行買入價」(客戶賣出價)。當你用港元買入外幣嗰陣,銀行會用較貴嘅「賣出價」賣畀你;當定存到期、你將外幣賣返畀銀行換回港元嗰陣,銀行就會用較平嘅「銀行買入價」向你買返。
這兩個價格之間嘅差距,就係銀行收取嘅兌換成本,亦即係價差。以中銀香港 2026 年 11 月 10 日嘅美元電匯牌價為例:銀行賣出價係 7.870400,銀行買入價係 7.820200。兩者相差 0.050200 港元,以百分比計算:
(7.870400 − 7.820200) ÷ 7.870400 × 100 = 0.6378%
換句話講,在你一買一賣之間,匯率就算完全冇郁過,你已經先損失咗 0.6378% 嘅本金。以每 HK$100,000 本金計算,來回兌換美元未賺息就先唔見 HK$637.83;若換成人民幣(在岸 CNY 賣出價 1.181350、買入價 1.168630,價差 1.0767%),來回兌換先唔見 HK$1,076.73。其他外幣如英鎊(價差約 1.85%)及澳元(價差約 2.09%)嘅來回成本更高。
計一計數 HK$100,000 實算(新資金優惠利率)
我哋以讀者最常遇到嘅實際處境做實算:手頭有 HK$100,000 合資格新資金,透過網上或手機銀行開立特優定期存款,分別比較港元直存、換成美元做定存再換回、換成人民幣做定存再換回,在匯率完全不變下到期實際剩低幾多港元。
| 存款路徑 | 特優年利率 | 3 個月到期港元 | 3 個月比港元直存 | 6 個月到期港元 | 6 個月比港元直存 |
|---|---|---|---|---|---|
| 港元定存 | 3 個月 2.40%、 6 個月 2.40% | HK$100,591.78 | 基準 | HK$101,183.56 | 基準 |
| 兌換成美元(完成後換回港元) | 3 個月 3.10%、 6 個月 3.10% | HK$100,132.22 | −HK$459.56 | HK$100,902.28 | −HK$281.28 |
| 兌換成人民幣(完成後換回港元) | 3 個月 1.00%、 6 個月 1.05% | HK$99,170.57 | −HK$1,421.21 | HK$99,442.61 | −HK$1,740.95 |
| 兌換成澳元(完成後換回港元) | 3 個月 2.80%、6 個月 2.90% | HK$98,600.07 | −HK$1,991.71 | HK$99,334.43 | −HK$1,849.13 |
| 兌換成英鎊(完成後換回港元) | 3 個月 2.80%、6 個月 2.90% | HK$98,840.42 | −HK$1,751.36 | HK$99,576.57 | −HK$1,606.99 |
以下計數用嘅係中銀香港 2026 年 11 月 10 日公布嘅新資金特優定期存款年利率同當日外匯牌價,數據來自中銀香港銀行官網。
數據條件與計算基準:
- 假設三路存款均符合銀行條款之「合資格新資金結餘」定義,並經由網上銀行或手機銀行開立(最低起存額為港元 10,000、美元 1,000、人民幣 10,000)。
- 利息計算基礎按銀行通則:港元以一年 365 日計算單息;外幣(包括美元及人民幣)按「其他貨幣」以一年 360 日計算單息。3 個月以 90 日計,6 個月以 180 日計。中間數值保留運算精度,最終港元金額四捨五入至小數點後兩位。
- 英鎊及澳元兩行:年利率用中銀香港「外幣新資金定期優惠」一般層級(3 個月 2.80%、6 個月 2.90%);匯價用 2026 年 11 月 8 日中銀牌價(英鎊買入 10.368340/賣出 10.563410;澳元買入 5.328330/賣出 5.441810),因 11 月 10 日英鎊/澳元牌價未能取得。兩行與美元/人民幣行並非同日數據。
日常講到人民幣外幣定存,銀行牌價通常有分 CNH(離岸人民幣)同 CNY(在岸人民幣)。中銀香港個人外匯報價與定存牌價均有分列兩者,本篇實算依照銀行服務配對,採用個人在岸人民幣(CNY)報價行(賣出 1.181350、買入 1.168630)。
以下三張步驟表詳細列出每條路徑嘅換入、收息及換回過程:
例子一:兌換成美元(換入、定存、再換回)
| 步驟 | 適用匯率或年利率 | 計算過程與金額 |
|---|---|---|
| 1. 港元換入美元 | 銀行賣出價 7.870400 | HK$100,000 ÷ 7.870400 = USD 12,705.8345 |
| 2a. 3 個月利息 | 特優年利率 3.10%(90/360 日) | USD 12,705.8345 × 3.10% × 90/360 = USD 98.4702 |
| 3a. 3 個月本利換回港元 | 銀行買入價 7.820200 | USD 12,804.3047 × 7.820200 = HK$100,132.22 |
| 2b. 6 個月利息 | 特優年利率 3.10%(180/360 日) | USD 12,705.8345 × 3.10% × 180/360 = USD 196.9404 |
| 3b. 6 個月本利換回港元 | 銀行買入價 7.820200 | USD 12,902.7750 × 7.820200 = HK$100,902.28 |
例子二:兌換成人民幣(換入、定存、再換回)
| 步驟 | 適用匯率或年利率 | 計算過程與金額 |
|---|---|---|
| 1. 港元換入人民幣 | 銀行賣出價 1.181350 | HK$100,000 ÷ 1.181350 = CNY 84,648.9186 |
| 2a. 3 個月利息 | 特優年利率 1.00%(90/360 日) | CNY 84,648.9186 × 1.00% × 90/360 = CNY 211.6223 |
| 3a. 3 個月本利換回港元 | 銀行買入價 1.168630 | CNY 84,860.5409 × 1.168630 = HK$99,170.57 |
| 2b. 6 個月利息 | 特優年利率 1.05%(180/360 日) | CNY 84,648.9186 × 1.05% × 180/360 = CNY 444.4068 |
| 3b. 6 個月本利換回港元 | 銀行買入價 1.168630 | CNY 85,093.3254 × 1.168630 = HK$99,442.61 |
例子三:港元定存(基準線)
| 步驟 | 適用年利率 | 計算過程與金額 |
|---|---|---|
| 1. 本金開立定存 | 不涉及匯率兌換 | HK$100,000.00 |
| 2a. 3 個月利息 | 特優年利率 2.40%(90/365 日) | HK$100,000 × 2.40% × 90/365 = HK$591.78 |
| 3a. 3 個月到期本利和 | — | HK$100,591.78 |
| 2b. 6 個月利息 | 特優年利率 2.40%(180/365 日) | HK$100,000 × 2.40% × 180/365 = HK$1,183.56 |
| 3b. 6 個月到期本利和 | — | HK$101,183.56 |
從數據可見,在匯率不變嘅情況下,港元直存回報全面領先。美元定存雖然年利率高出港元 0.70 個百分點,但 3 個月期到期換回依然少賺 HK$459.56,6 個月期少賺 HK$281.28;人民幣定存利率本身不及港元,再加上 1% 以上嘅雙邊價差,到期換回港元甚至不足本金,6 個月期實質虧蝕 HK$557.39,比港元直存少收 HK$1,740.95。
打和線
外幣定存年利率到底要去到幾高,換回港元先可以同港元直存賺到完全一樣多?這條分界線就叫做「打和年利率」(Break-even Rate)。
我哋以等值港元為基準,維持同日外匯牌價不變,計出外幣定存需要達到嘅打和利率:
| 貨幣 | 存期 | 實際特優年利率 | 打和年利率 | 差距(百分點) |
|---|---|---|---|---|
| 美元 | 3 個月 | 3.10% | 4.9500% | 1.8500 |
| 美元 | 6 個月 | 3.10% | 3.6662% | 0.5662 |
| 人民幣(在岸 CNY) | 3 個月 | 1.00% | 6.7467% | 5.7467 |
| 人民幣(在岸 CNY) | 6 個月 | 1.05% | 4.5698% | 3.5198 |
| 英鎊 | 3 個月 | 2.80% | 9.9373% | 7.1373 |
| 英鎊 | 6 個月 | 2.90% | 6.1745% | 3.2745 |
| 澳元 | 3 個月 | 2.80% | 10.9365% | 8.1365 |
| 澳元 | 6 個月 | 2.90% | 6.6770% | 3.7770 |
英鎊及澳元兩行用 2026 年 11 月 8 日中銀牌價及「外幣新資金定期優惠」一般層級年利率計算,因 11 月 10 日英鎊/澳元牌價未能取得;兩行與美元/人民幣行並非同日數據。
點解存期愈短,打和線反而愈高?原因在於雙邊價差係一筆入場同離場固定支出(美元來回 0.6378%、人民幣來回 1.0767%)。存期如果只有 3 個月(90 日),資金能夠賺息嘅時間極短,就必須依靠極高嘅年化利息(美元需 4.9500%、人民幣需 6.7467%),先可以在 90 日內填平雙邊兌換成本;當存期拉長到 6 個月(180 日),賺息時間加倍,固定成本被攤分,打和利率先會降至 3.6662% 與 4.5698%。
以目前中銀香港新資金特優利率嚟睇,美元 3 個月實際利率 3.10% 距離打和線差 1.8500 個百分點,6 個月差 0.5662 個百分點;人民幣利率更落後打和線 3.5 個百分點以上,全部未能越過打和門檻。
如果換咗唔換返呢?
有讀者會問:如果我換咗美元之後唔換返港元,留喺外幣戶口一路續存,係咪就唔會蝕差價?
如果唔打算換回港元,入場那一程兌換價差(美元為本金嘅 0.6378% 即 HK$637.83;人民幣為 1.0767% 即 HK$1,076.73)確實只會支付一次,而唔係每期扣除。但要老實計清楚四樣事實:
第一,特優高息只得第一期。銀行的推廣條款通常列明「每筆定期存款只可享此優惠一次」。以首期特優利率計,美元外幣利息折算港元後,3 個月期比港元多收 HK$178.28、6 個月期多收 HK$356.55,兩者都遠遠未足以抵銷 HK$637.83 嘅入場成本;人民幣首期利息折算後更比港元直存少收 HK$344.47(3 個月)及 HK$664.21(6 個月),入場第一期已經落後。
第二,續存用牌價息差賺返成本,時間以年計算。特優期過後,續存只能按常規分行牌價計息。
截至 2026 年 11 月 10 日中銀常規牌價:
- 港元 3 個月及 6 個月為 0.12500%;
- 美元 3 個月為 0.15000%(息差 0.02500%)、6 個月為 0.17500%(息差 0.05000%);
- 人民幣為 0.30000%(息差 0.17500%)。
呢組數字唔吸引。
第三,退出差價並非消失,只係推遲。除非你日後直接將外幣消費、匯出交學費或作商業用途,否則只要有一日需要將外幣換回港元使用,這筆退出差價與當時嘅匯率折算依然會發生。
第四,到期後續存要再享用**「外幣新資金定期優惠」,一係要轉去其他銀行,或者「兜一轉」一出一入重新變成新資金。**跨行轉帳可能要收費,錢未必即日到,唔能夠到期即刻接住做下一筆。
美元唔可以用轉數快,要經 SWIFT 或者 CHATS 轉,收費同入賬時間如下:
| 項目 | 詳情 |
|---|---|
| CHATS 轉出收費 | 網上/手機多數豁免;分行:中銀 HK$180、滙豐 HK$260;渣打不論渠道收 US$22 |
| 美元支票入票收費 | 視乎銀行同渠道;滙豐普通客戶每張 HK$5,經入票機先豁免 |
| 入賬時間 | 一般要下一個結算日先入賬 |
其他外幣要逐隻睇,唔係隻隻都行得通:
| 外幣 | 點轉去另一間銀行 |
|---|---|
| 歐羅 | 可以用 CHATS(渣打獨立列價 €22) |
| 英鎊、澳元 | 要經 SWIFT |
| 唔可以用 CHATS、又冇支票嘅外幣 | 得返 SWIFT,又貴又慢,係最麻煩嘅情況 |
外幣支票:美元支票係較常見,但有啲銀行亦有人民幣支票(例如渣打、招銀永隆),邊間有咩幣要逐間查。所以一筆定期「到期」之後點樣接續,先係重點。
因此,換咗唔換返並唔係免除差價,而係一次過預先支付入場成本,再靠每年極微薄嘅息差漫長追回,期間資金仲要持續承受匯率波動嘅風險。
筆者曾向銀行職員查詢,跨行轉帳就算同名都係第三者。頻繁作出大額進出,有可能觸發銀行 AML 調查可疑戶口活動。
匯價變動會點
在前述實算中,外幣定存落後於港元直存;現實中外幣定存唯一可以扭轉結果嘅因素,就係匯價走勢。
美元:聯繫匯率不等於零波動
香港金管局實施聯繫匯率制度,設有強方兌換保證(7.75 港元兌 1 美元)同弱方兌換保證(7.85 港元兌 1 美元)。
但要留意,這個 7.75 至 7.85 嘅區間保證,係金管局在銀行同業結算層面對持牌銀行嘅承諾,並不代表零售銀行畀一般客戶嘅即時買賣報價沒有價差,亦不代表匯率在 7.75 至 7.85 區間內嘅日常浮動對你毫無影響。
7.75 至 7.85 成個區間,上下限相差約 1.3%。若你在 7.85 弱方換入美元做定存,到期時市場匯率回落至 7.75 強方,在兌換差價之上還會疊加匯率折損。
人民幣:6 個月匯價敏感度分析
人民幣匯率不受聯繫匯率約束,雙向浮動空間較大。以中銀香港 6 個月期人民幣定存為例(本金 HK$100,000,到期本利和為 CNY 85,093.33,基準買入價為 1.168630),我哋檢視到期時匯價升跌嘅情境表現:
| 匯價情境 | 到期銀行買入價 | 到期折合港元 | 比基準情境差額 | 比港元定存(HK$101,183.56) |
|---|---|---|---|---|
| 基準情境(匯率不變) | 1.168630 | HK$99,442.61 | — | −HK$1,740.95 |
| 人民幣升值 2% | 1.1920026 | HK$101,431.47 | +HK$1,988.86 | +HK$247.90 |
| 人民幣貶值 1% | 1.1569437 | HK$98,448.19 | −HK$994.42 | −HK$2,735.37 |
情境分析顯示:人民幣必須在 6 個月內升值 2%,到期折合之港元金額(HK$101,431.47)先足以彌補息差與雙邊價差,反超港元直存 HK$247.90;如果人民幣貶值 1%,到期港元金額將縮水至 HK$98,448.19,虧損比港元直存進一步擴大至 HK$2,735.37。
以上數字屬於不同匯價假設下嘅情境推算,並非對未來匯率走勢嘅預測。匯價升跌無人能夠精確預知。
兌換+即刻做短存嘅推廣,補唔補得返差價
各間銀行經常推出「兌換外幣同時開立 7 日極高息定存」嘅宣傳,牌面年利率往往標示高達 10% 甚至 17%。這類推廣到底能唔能夠補得返來回兌換差價?
先睇清一個算術事實:年利率雖然望落好高,但因為存期只有短短 7 日,7 日實際收息只佔本金嘅 0.19% 至 0.33%。這類推廣同第 2 章所講嘅 3 個月或 6 個月新資金定期存款係兩種完全不同嘅優惠,不可混淆。
以下整理 2026 年 11 月 8 日市場主要銀行之 7 天外幣兌換定存推廣條件,並將 7 日利息收益同該行同日雙邊牌價差價作配對對比:
主要銀行 7 天兌換定存推廣條件(數據截至 2026-11-08)
| 銀行 | 7 天年利率 | 渠道/資格 | 最低起存額 | 上限 | 推廣期/備註 |
|---|---|---|---|---|---|
| 恒生銀行「外幣定期存款特優年利率推廣」 | 美元 12.0%、 人民幣 12.0%、 英鎊 15.0%、 澳元 17.0% | 流動理財/個人網上銀行 | 等值 HK$10,000 | 等值 US$2,000,000 | 至 2026-12-31;唔可以同其他匯率/利率優惠同用;定存金額唔可以超過兌換金額 |
| 中銀香港「特優人民幣及外幣定期存款優惠」 | 美元 10.0%、 人民幣 11.8%、 英鎊 13.8%、 澳元 15.0% | 綜合理財服務客戶;分行/網上/手機銀行 | 網上/手機:原幣 1,000(人民幣 10,000);分行/電話:等值 HK$50,000 | 未列明 | 至 2026-12-31;名額有限,額滿即止 |
| 滙豐銀行「外幣兌換及定期存款優惠」 | 一般客戶: 美元 9.3%、 人民幣 9.5%、 英鎊 13.0%、 澳元 14.0% 卓越理財: 美元 9.4%、 人民幣 9.8%、 英鎊 13.3%、 澳元 14.3% | 手機銀行 +1%;合資格新資金經分行/電話 +2% | HK$10,000/RMB10,000/其他貨幣 2,000 單位 | 未列明(新資金優惠以合資格新資金金額為上限) | 自 2026-11-01 起生效,直至另行通知 |
| 渣打銀行「外幣定存優惠」 | 手機 App/網上理財: 美元 10.5%、 人民幣 11.0%、 英鎊 14.3%、 澳元 15.5% 其他客戶: 美元 10.0%、 人民幣 10.5%、 英鎊 13.8%、 澳元 15.0% | SC Mobile App/網上理財 | HK$10,000/RMB10,000/其他貨幣 2,000 單位;分行/客戶經理:等值 HK$100,000 | HK$20,000,000 或等值 | 至 2026-11-30 |
7 天利息 vs 來回差價配對計數
我哋以每 HK$100,000 本金,將 7 天實際利息同銀行雙邊牌價差價並排對比:
| 銀行與貨幣 | 7 天年利率 | 7 天實收息佔本金(×7/360) | 兌換外幣來回價差 | 兌換外幣每 HK$100,000 損失 | 「7 天兌換定存」抵銷了多少兌換差價? |
|---|---|---|---|---|---|
| 中銀香港 美元 | 10.0% | 0.1944% | 0.6382% | HK$443.79 | 30.47% |
| 恒生銀行 美元 | 12.0% | 0.2333% | 0.7496% | HK$516.25 | 31.13% |
| 中銀香港 人民幣 | 11.8% | 0.2294% | 1.0774% | HK$847.96 | 21.30% |
| 恒生銀行 人民幣 | 12.0% | 0.2333% | 1.7798% | HK$1,546.51 | 13.11% |
| 中銀香港 英鎊 | 13.8% | 0.2683% | 1.8467% | HK$1,578.32 | 14.53% |
| 恒生銀行 英鎊 | 15.0% | 0.2917% | 1.8085% | HK$1,516.87 | 16.13% |
| 中銀香港 澳元 | 15.0% | 0.2917% | 2.0853% | HK$1,793.67 | 13.99% |
| 恒生銀行 澳元 | 17.0% | 0.3306% | 2.2623% | HK$1,931.72 | 14.61% |
(註:滙豐銀行及渣打銀行因公開牌價未有標明個人客戶電匯報價行,價差及覆蓋率無法計算。)
數據顯示:7 天超短期推廣賺取嘅利息,僅僅覆蓋到美元來回差價約三成,覆蓋人民幣差價約一至兩成。每 HK$100,000 兌換後若到期立即換回港元,依然要倒蝕數百至千餘港元。單靠 7 天高息推廣,絕不可能抵銷兌換成本。
落決定之前,先對返呢幾個重點
揀做邊隻貨幣之前,先對一對以下幾個重點。
- 之後會唔會直接使嗰隻外幣? 如果你本來就有實質外幣需求,例如準備出國旅遊、交海外子女學費、供外幣保單,外幣到期後會直接支付使用,咁你換入之後就毋須面對到期換回港元嘅「退出價差」,只需承擔入場成本(正如第 3 章末節所述)。相反,如果純粹係為咗賺息,到期必須折讓換回港元,差價成本就會全數在收益中扣除。
- 牌面息過唔過打和線? 外幣定存年利率高過港元,並不代表最終換回嘅港元較多。落決定前,必須先比對前文第 3 章嘅打和年利率(例如 6 個月美元需 3.6662%、3 個月需 4.9500%)。若牌面息率未能越過打和線,在匯率不變下換幣定存必定輸給港元直存。
- 筆錢擺唔擺得到期? 定期存款要求資金鎖定至到期日。萬一中途因應急需要提早提取存款,銀行有權取消全部已累計利息並加收手續費(詳見下節小型資訊盒);而且提早兌換回港元會立刻落實雙邊價差與即時匯價虧損。
- 換入換出兩邊價、優惠條件同收費查清未? 銀行廣告上嘅搶眼年利率,往往綁定特定門檻(例如合資格新資金、指定理財帳戶類別、指定手機開立渠道)。此外,每間銀行每日嘅買入價同賣出價隨市場波動,開立前務必以當時銀行實際顯示嘅即時雙邊電匯牌價親自試算。
小型資訊盒:存款保障同提早取回
香港存款保障計劃
- 保障上限:香港存款保障計劃(DPS)就每位存戶在每間計劃成員銀行提供最高 HK$800,000 之存款保障。
- 外幣存款計算:外幣定期存款同樣受到保障。但根據香港存款保障委員會規則,所有存款保障賠償一律以港元支付,存保會將外幣存款按當時匯率折算為港元計算賠償金額。
- 不受保類別:結構性存款(包括外幣掛鈎存款、貨幣掛鈎投資)不受存款保障計劃保障。
提早取回規則
- 銀行酌情決定權:定期存款未到期前,客戶要求提早提取,銀行擁有最終酌情決定權是否接納。
- 利息與手續費:若銀行准許提早取回,銀行有權不支付任何應得利息,並會加收手續費。例如恒生銀行條款註明保留不支付利息並收取手續費之權利;滙豐銀行之收費表顯示手續費按「定期存款本金 × (銀行同業拆息 − 定存利率) × 尚餘到期日數 ÷ 一年日數」計算,最低手續費為 HK$200。
- 匯價即時落實:外幣定存一旦提早取回並換回港元,來回兌換差價同即時匯率折讓即時兌現,極易侵蝕原始本金。更多定期存款基礎規則,可參考 [定存入門篇]。
常見問題
1. 外幣定存講嘅差價(spread)係咩意思?
差價係指銀行買賣外幣價格之間嘅差距。當你向銀行買入外幣時用較貴嘅「銀行賣出價」,到期賣出外幣換回港元時用較平嘅「銀行買入價」。這段差距係銀行賺取嘅兌換利潤與營運成本,亦係你未賺利息之前必須先付出的折算損耗。
2. 買外幣同換返港元,分別用銀行邊個價?
用港元買外幣嗰陣,睇銀行牌價表中嘅「銀行賣出價」(部分銀行網頁標示為「客戶買入」);定存到期將外幣換回港元嗰陣,睇「銀行買入價」(部分銀行標示為「客戶賣出」)。
3. 美元定存年利率高過港元,點解最後可以剩返少啲港元?
因為外幣定存換回港元涉及兩次外匯兌換。以 3 個月美元定存為例,來回價差損耗約為本金嘅 0.6378%;而 3.10% 嘅美元年利率在 90 日內實際賺取嘅利息只有約 0.775%,息差優勢(約 0.70 個百分點)並不足以彌補兌換價差嘅固定成本。
4. 美元有聯繫匯率 7.75–7.85,係咪即係做美元定存冇匯價風險?
唔係。金管局嘅 7.75 至 7.85 兌換保證係銀行同業間嘅結算機制,零售客戶在日常兌換時依然要承受銀行雙邊報價嘅價差成本;而且匯率在 7.75 至 7.85 之間浮動,如果你在 7.85 附近換入美元而在 7.75 附近換回,依然會產生匯率虧損。
5. 人民幣定存到期嗰陣人民幣跌咗,會點?
如果人民幣在定存期間貶值,到期時換回港元嘅折算匯價更低,匯價損失會疊加在雙邊價差之上。以 6 個月人民幣定存實算為例,若人民幣跌 1%,到期換回港元將比港元直存少收 HK$2,735.37。
6. 外幣定存受唔受香港存款保障計劃保障?
受保障。香港存款保障計劃涵蓋合資格外幣定期存款,上限為每位存戶在每間銀行 HK$800,000。但若銀行倒閉觸發賠償,存保會將外幣折算成港元後以港幣支付,存戶依然承擔折算時嘅匯率風險。結構性外幣掛鈎存款則不在受保範圍。
7. 定存未到期攞返出嚟會點?
銀行有權拒絕提早取回要求;若批准,通常會沒收全部利息並扣除行政手續費(例如滙豐最低收費 HK$200)。外幣定存提早解約並兌回港元,更會即時落實換匯差價與當下匯率波動,本金好大機會直接受損。更多定存運作機制可參考 [定存入門篇]。